 ベトナム
今回より、B&Company株式会社 様にご寄稿いただきます。
同社は、日本で創業し、2008年からベトナムのハノイ・ホーチミンに拠点を構える、ベトナム市場調査・進出支援に特化したコンサルティング会社です。デスクリサーチから定量・定性調査、進出コンサルティング、ビジネスマッチングまで、現地に根差した調査・支援の実績を豊富にお持ちです。本サイトへのご寄稿は今回が初めてとなります。
今回は「ベトナム製造業M&Aにおける市場調査の重要性と最新動向」と題し、ベトナムのM&A市場とFDI(海外直接投資)の最新データを確認したうえで、新設工場の立ち上げ期間、工業団地の用地事情、人材確保の難しさといった観点から、日系企業にとって製造業M&Aが選択肢となる理由と、その成否を左右する市場調査の役割について解説いただきます。
目次
- ベトナムにおけるM&A市場の動向
- FDI流入と製造業の位置づけ
- 日系企業にとって製造業M&Aが重要である理由
- ベトナム製造業M&Aにおいて市場調査が重要である理由
1.ベトナムにおけるM&A市場の動向
ベトナムのM&A市場は、世界経済の動向に応じて取引の勢いに増減はあるものの、近年も投資活動における重要なベトナム市場参入の選択肢であり続けています。
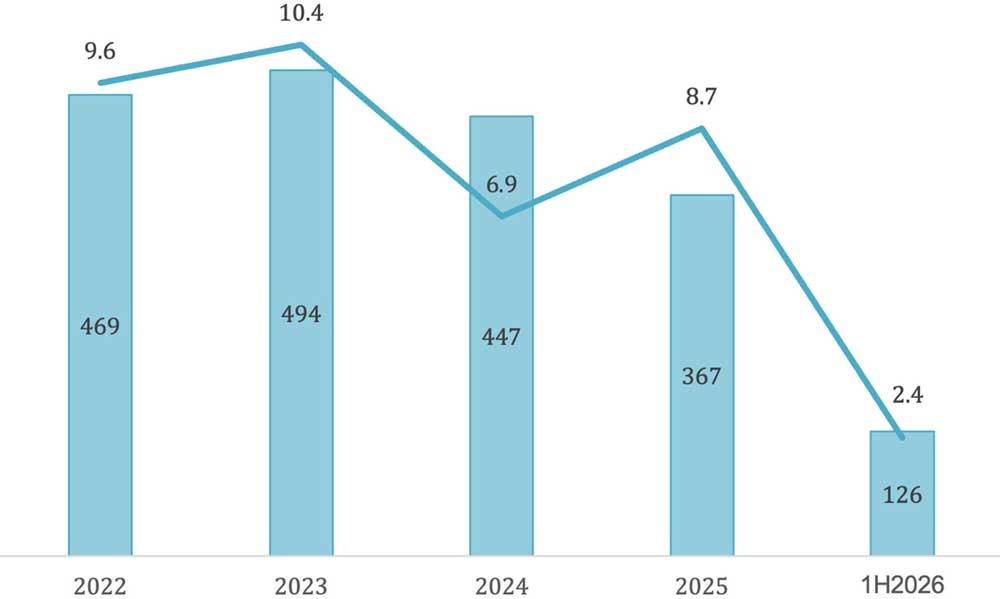
公表ベース(Grant Thornton Vietnam等)のベトナムにおけるM&A取引総額は2022年に96億米ドル、2023年に100.4億米ドルと高水準を記録しましたが、2024年は資金調達コストの上昇や買い手・売り手間の評価額のギャップを背景に投資家の姿勢がやや慎重化し、件数447件・総額69億米ドルにとどまりました。
2025年は件数こそ367件と前年を下回ったものの、金額は87億米ドルへと回復しました。2026年上半期も126件・24億米ドルの取引が成立しており、投資家の関心は途切れていないことが窺えます。
業種別に見ると、製造関連事業や産業用資産への関心の高さを映し、「工業」セクターは2023~2025年を通じて件数で最多となっています。金額では2023年こそ金融・消費財を下回りましたが、2024年以降は金額でも最大となり、2023年の117件・14.7億米ドルから2025年には147件・約21.3億米ドルまで拡大しました。
生産拠点や設備、サプライチェーン関連の案件が広がりを見せており、製造能力の拡大を目指す企業にとって、対象業界の構造や買収候補企業の実力、ベトナム市場環境を事前に把握しておくことの重要性はますます増しているようです。
ベトナムのセクター別M&A動向(2023年~2025年)
| セクター | 2023年 件数 | 2023年 金額 (百万米ドル) |
2024年 件数 | 2024年 金額 (百万米ドル) |
2025年 件数 | 2025年 金額 (百万米ドル) |
|---|---|---|---|---|---|---|
| 工業 | 117 | 1,471 | 118 | 1,646 | 147 | 2,126 |
| 消費財 | 107 | 1,781 | 89 | 548 | 27 | 1,478 |
| エネルギー | 7 | 107 | 10 | 20 | 29 | 747 |
| ヘルスケア | 18 | 513 | 26 | 261 | 20 | 611 |
| 金融 | 37 | 3,117 | 31 | 1,624 | 18 | 478 |
| テクノロジー | 30 | 100 | 28 | 135 | 49 | 444 |
| 素材 | 38 | 174 | 33 | 52 | 13 | 160 |
出典:Grant Thornton Vietnam, M&A Outlook 2026; M&A Deal Digest June 2026
外国投資家を投資国別に見ると、2025年はタイが公表ベースで約13億米ドルと最大となり、韓国(7億6,280万米ドル)、日本(4億6,160万米ドル)が続きました。このほかシンガポール(2億5,010万米ドル)、台湾(1億5,900万米ドル)も存在感を示しています。
投資国別ベトナムM&A取引額(2025年) 単位:百万米ドル
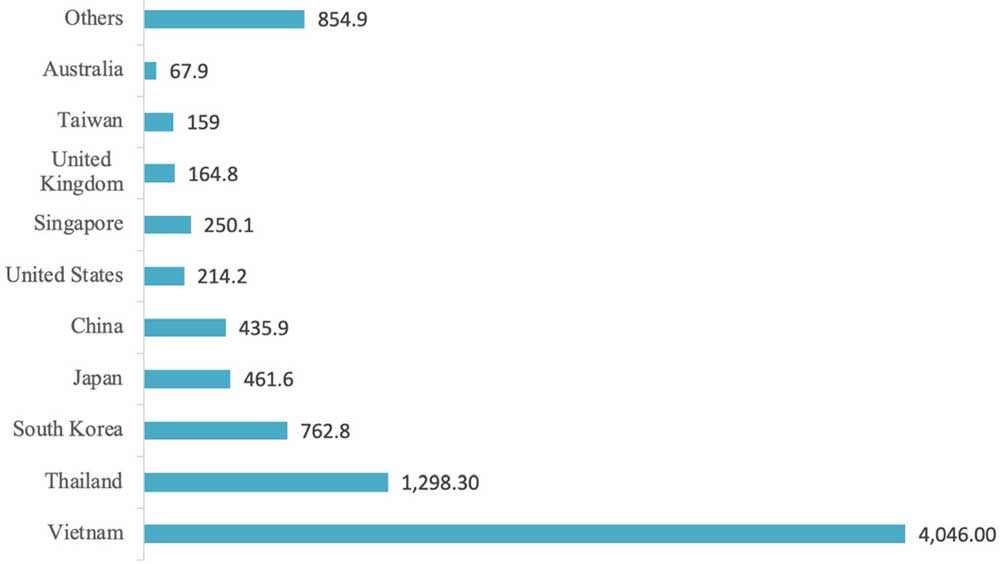
アジア系投資家の厚みは、地域のサプライチェーン・製造ネットワークにおけるベトナムの位置づけの大きさを反映するものと考えられます。
日系企業にとってM&Aは、既存の生産能力や現地サプライヤー網、販路にアクセスできる有効な手段となりますが、適切な買収先を見極めるには、業界動向や競合環境、対象企業の実力を市場調査によって多面的に把握しておくことが欠かせません。
2.FDI流入と製造業の位置づけ
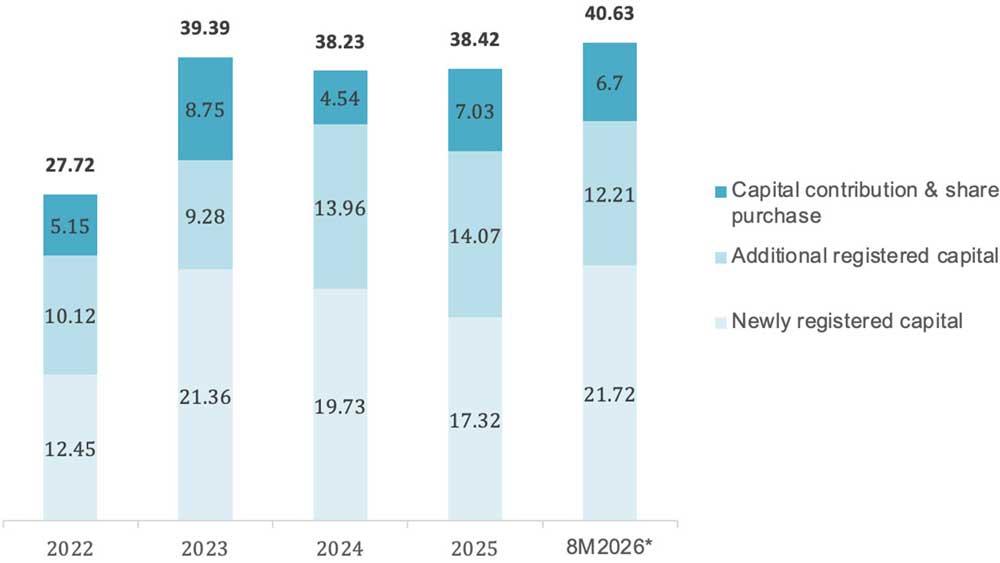
海外直接投資(FDI)の面でも、ベトナムは堅調な資金流入を維持しています。登録FDIは世界経済の不透明感を受けて2022年に277.2億米ドルまで落ち込みましたが、2023年には393.9億米ドルへと大きく回復し、2024~2025年も380億米ドル前後の水準を保ちました。2026年1~8月には406.3億米ドルに達し、過去数年の年間実績をすでに上回っており、投資先としてのポテンシャルが読み取れます。
投資形態別ベトナム登録FDI(2022年~2026年1〜8月) 単位:10億米ドル
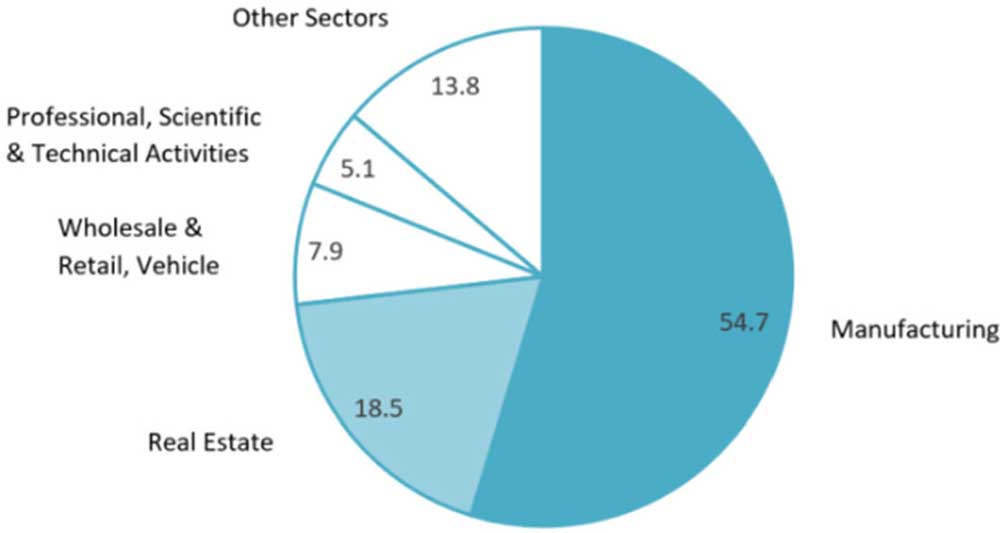
その中心を占めるのが製造業です。2025年の登録FDI総額384.2億米ドルのうち約210億米ドル、比率にして54.7%を製造業が占め、2位の不動産(18.5%)を大きく引き離しています。この厚みは、地域の生産拠点としてのベトナムの役割を裏付けると同時に、M&Aを通じて既存の生産能力を取り込みたい企業にとっての機会の広がりを意味し、買収対象の見極めにおける市場調査の重要性を一段と高めるものでしょう。
2025年登録FDIの分野別内訳 単位:%
3.日系企業にとって製造業M&Aが重要である理由
新設工場の許認可取得と操業開始までの所要期間
新規に工場を設立する場合、投資家はまず事業形態を選んだうえで、用地の確保、登録書類の提出、各種許認可の取得、資本金の払い込み、人員体制の構築という手続きを順に進める必要があります。
| 主な活動内容 | 平均所要期間 |
|---|---|
| 事業形態の選択: 外資100%企業、JV(現地パートナーとの合弁)、BCC(法人を新設しないビジネス協力契約)の3形態から選択する |
期間の定めなし(正式な手続き開始前の戦略的判断) |
| 適地の確保: 工業用地を借りて自社工場を建設するか、即入居が可能な完成済みの賃貸工場(レディビルト工場:RBF:Ready-Built Factory)を利用する。 |
工業用地・オーダーメイド建設:12~18か月/RBF:6~9か月 |
| 登録書類の準備・提出: IRC(投資登録証明書)およびERC(企業登録証明書)を申請する |
IRC:15~45営業日(WTO未約束業種はより長期) ERC:5営業日+2営業日/ IRC完了後でなければERC申請は不可 |
| 許認可の取得: 環境影響評価(EIA)、建設許可、業種別許可、消防など操業関連の許可を取得する |
EIA:30~60日 建設許可:20~30日(グレードI案件は法定でも最低30営業日、調整により更に長引く場合あり) |
| 出資と口座開設: 登録資本金を払い込み、直接投資資本口座(DICA)を開設する |
ERC発行から90日以内に払い込み完了が必要 |
| 採用・人員体制の構築: 労働契約締結、社会保険登録、外国人向け労働許可証の取得を行う |
労働許可証審査:申請から約10営業日 |
用地の確保と工場建設だけでも、オーダーメイドの場合は12~18か月、RBFの賃借でも6~9か月を要するのが一般的です。加えて、IRC取得後でなければERC申請には進めません。
資本金の払い込みまで含めると、新設工場が操業を開始するまでにはまとまった期間がかかります。既存の設備や許認可をそのまま引き継げるM&Aが、時間面での有力な選択肢となり得る背景はここにあります。
主要工業団地の稼働率
用地事情も投資判断に影響します。日系企業の集積が進む北部では、ハノイの稼働率がほぼ100%に達して空き区画がほとんどなく、ハイフォン・バクニン・フンイエンはいずれも60~70%台となっています。南部でもホーチミン市が86.1%と高い水準にあります。
| 地域 | 名称 | 稼働率 | 備考 | 時点 |
|---|---|---|---|---|
| 北部 | ハノイ | 100% | 空き区画がほぼなし | 2026年Q2 |
| 北部 | バクニン | 70% | 北部供給量の21% | 2026年Q2 |
| 北部 | ハイフォン | 60% | 北部供給量の26%(最大) | 2026年Q2 |
| 北部 | フンイエン | 70% | 北部供給量の13% | 2026年Q2 |
| 南部 | ホーチミン | 86.1% | 南部重点経済圏で最高水準 | 2026年Q2 |
| 南部 | ドンナイ | 73.1% | — | 2026年Q2 |
| 南部 | タイニン | 60.9% | 南部で最も用地供給が多い | 2026年Q2 |
希望の立地やタイミングでの新規用地確保は年々ハードルが上がっており、既存工場を承継できるM&Aへの関心が高まる一因となっています。
製造業における労働力・人材確保の難しさ
人材面の状況も見逃せません。正式な学位・資格を持つ訓練済み労働者は全体の29.2%(2025年末時点)にとどまり、多くの企業が採用後の社内育成に力を入れています。ホーチミン市では2025年時点で求人が31.3万件を超える一方、求職登録者は19.2万人に満たず、求人倍率は1.6倍を上回ります。日系企業の集積地である北部でも、ハイフォン・バクニン・バクザンで産業拡大のペースに人材供給が追いつきにくく、繁忙期の離職率の高さが目立ちます。
| 指標 | データ | 示唆される内容 |
|---|---|---|
| 有資格訓練労働者の割合 | 29.2%(2025年末) | 大半が正式資格を持たず、企業側の社内研修投資が必要 |
| 求人数と求職登録者数 (ホーチミン市、2025年) |
求人31.3万件超/求職19.2万人未満 | 求人倍率1.6倍超で、労働需要が構造的に供給を上回る |
| 北部の離職・不足傾向 | ハイフォン・バクニン・バクザンで供給が需要に追いつかず | 日系製造業集積地で人材確保の圧力が増大 |
| 高スキル人材需要の伸び | 前年比9~12%増(2026年) | 技術人材への需要が労働供給を上回るペースで拡大 |
| 都市・地方間のスキルミスマッチ | エンジニア・管理・中堅技術職で恒常的なギャップ | 単なる人員不足でなくスキル面の構造的課題 |
ハイテク製造分野の技術人材需要は前年比9~12%(2026年)のペースで伸び、2026年には69%の企業が増員を計画するなど、限られた人材プールをめぐる競争は今後も続く見通しです。
基礎スキルを持つ人材を採用したうえで社内研修や海外研修によって育成するアプローチを取る企業も増えており、人材確保の難しさもまた、既存の体制をそのまま引き継げるM&Aが選択肢として注目される理由の一つとなっています。
4.ベトナム製造業M&Aにおいて市場調査が重要である理由
ここまで見てきたように、ベトナムでの製造業M&Aは、新設工場に伴う長い立ち上げ期間や用地確保の難しさ、人材獲得競争といった課題を、既存の工場・許認可・人員体制を引き継ぐことで乗り越えられる有力な選択肢です。
ただし、その利点は「どの企業を、どの条件で取得するか」によって大きく変わります。M&Aで手に入るのは工場や設備だけではなく、その企業が置かれた立地条件、周辺の労働市場、取引先との関係、許認可の状況までを含めた事業環境そのものであり、それらを事前に把握できるかどうかが投資の成否を左右します。
同じ業種・同じ規模の買収候補であっても、所在する省や工業団地によって将来の増設余地や人材確保の難易度、賃金水準の見通しは変わってきます。マクロデータで全体像をつかんだうえで、候補企業の所在地や業界に即した水準まで掘り下げた調査を行うことで、はじめて取得後の事業運営を具体的に描けるようになります。
また、市場環境そのものの変化の速さも、調査の重要性を高めています。業種別のM&A動向を見ると、消費財セクターは件数が2023年の107件から2025年には27件へと大きく減少する一方で金額は増加するなど、案件の規模や性格は年ごとに変わっており、過去の情報や一般論に基づく判断では実態とずれが生じやすくなります。
M&Aが持つ「時間を買う」という利点を実際の成果につなげるためには、候補企業の見極めから取得後の運営までを見据えた、地域・業種単位の精緻な市場調査が欠かせません。ベトナムの製造業M&Aにおいて、市場調査は案件検討の前段階にとどまらず、投資判断の質を高めるための基盤といえるでしょう。
[ パートナー企業様のご紹介 ]
B&Company株式会社(https://b-company.jp/ja/)
東京都千代田区岩本町2-17-6 デコムビル2F
For more information: info@b-company.jp
Tel: +81-3-5829-4006
ベトナム市場レポート
ベトナムの業界レビューや調査レポートはこちらからご覧ください。
https://b-company.jp/ja/reports/
B&Companyは日本で創業し、2008年にベトナム法人を設立して以来、ハノイとホーチミンの2拠点から、様々な業界・業種の企業によるベトナムでの戦略的な投資判断と事業立ち上げを支援しているコンサルティング会社です。デスクリサーチ、定量・定性調査、家庭訪問調査、ミステリーショッパーといった市場調査サービスをはじめ、進出コンサルティング、ビジネスマッチング、ビジネスサポートなど幅広いサービスを提供しており、ヨーロッパ世論・市場調査協会(ESOMAR)にも加盟しています。
ベトナムでの市場参入やM&A候補企業の調査、業界構造・競合環境の把握、現地パートナーの探索に課題を感じている企業は、B&Companyに相談することで、調査設計から現地での実査、進出・事業立ち上げの支援まで、ベトナム市場に即したサポートを受けることができます。
以上